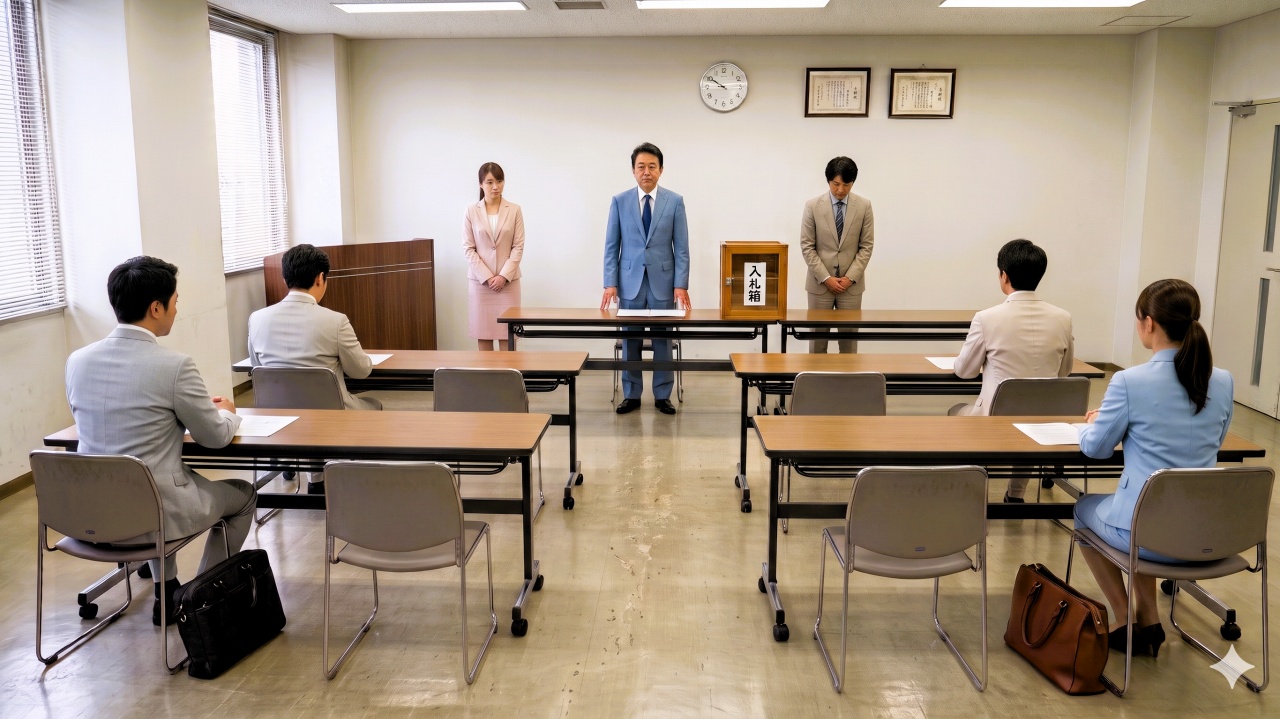
入札という制度は、なぜ存在するのでしょうか?
「競争させた方が安くなるから」という漠然とした理解は正しいですが、それだけでは実務上の判断に迷う場面が生じます。
入札は会計法・地方自治法という法律が「原則」として義務付けた公共調達の方式です。どの方式を選ぶか、予定価格をどう設定するか、随意契約はどこまで認められるか──これらはすべて法令の規定に基づいた判断が求められます。担当者が法的根拠を正確に理解していないと、外部からの検査や監査で指摘され、住民訴訟・調達の無効リスクが現実のものになります。
この記事では、入札を「法律の条文」から読み解くことを中心に、一般競争入札・指名競争入札・随意契約・総合評価落札方式のそれぞれの法的根拠、予定価格・最低制限価格の法的位置づけ、電子入札の制度的な背景、入札談合に関する法的規制、そして実務担当者が日常業務で押さえるべきポイントまでを体系的に解説します。
官公庁・地方自治体の調達担当者、入札に参加する企業の担当者を主な読者として想定しています。
入札とは:法律が定める「原則」から理解する
会計法が定める「競争に付する義務」
国の機関が締結する契約について定めた基本法が会計法です。会計法第29条の3第1項は次のとおり規定しています。
会計法
第二十九条の三 契約担当官及び支出負担行為担当官(以下「契約担当官等」という。)は、売買、貸借、請負その他の契約を締結する場合においては、第三項(指名競争)及び第四項(随意契約)に規定する場合を除き、公告して申込みをさせることにより競争に付さなければならない。
「競争に付さなければならない」という表現が示すとおり、一般競争入札は義務です。例外(第3項・第4項)は指名競争入札と随意契約であり、それぞれに法令上の要件が課されています。要件を満たさない場合は例外を選択できず、原則の一般競争入札によらなければなりません。
地方自治法第234条の規定と自治体への適用
地方公共団体の契約については、地方自治法第234条が根拠規定です。
地方自治法
第二百三十四条 売買、貸借、請負その他の契約は、一般競争入札、指名競争入札、随意契約又はせり売りの方法により締結するものとする。
2 前項の指名競争入札、随意契約又はせり売りは、政令で定める場合に該当するときに限り、これによることができる。
同条第1項は「売買、貸借、請負その他の契約は、一般競争入札、指名競争入札、随意契約又はせり売りの方法により締結するものとする」と規定し、第2項で「指名競争入札、随意契約又はせり売りは、政令で定める場合に該当するときに限り、これによることができる」と定めています。
地方自治法が列挙する4方式(一般競争・指名競争・随意契約・せり売り)のうち、会計法にはないせり売り(オークション形式)が加わっている点が特徴です。また「政令で定める場合に該当するとき」という留保が付された指名競争・随意契約・せり売りは例外であり、詳細要件は地方自治法施行令(第167条、第167条の2、第167条の3)に委任されています。
都道府県・市区町村の調達担当者は、個々の調達判断において地方自治法第234条と地方自治法施行令の関係条文を法的根拠として意識する必要があります。
会計法と地方自治法の「二層構造」
日本の公共調達制度は、国の機関を規律する会計法(および予算決算及び会計令)と、地方公共団体を規律する地方自治法(および地方自治法施行令)の二層構造で成り立っています。
国と地方では適用される条文が異なりますが、基本的な設計思想は共通です。「一般競争入札を原則とし、指名競争・随意契約は法令が定める例外」という構造は両法に共通しており、公平・公正性、競争性、透明性の確保という目的も同じです。
この二層構造を理解することは、複数の発注機関を対象に業務を行う実務担当者にとって特に重要です。国の案件と自治体の案件では根拠条文が異なり、随意契約の基準金額なども異なります。
入札の基本的な意味・5種類の方式の概要・参加から落札までのステップ・参加資格の取得方法については、以下の別記事をご参照ください。本記事では会計法・地方自治法の条文を起点に、入札制度の法的根拠と実務担当者が押さえるべき注意点を解説します。
入札方式ごとの法的根拠と許容要件
一般競争入札:原則規定の根拠と「参加資格制限」の問題
一般競争入札の法的根拠は、国については会計法第29条の3第1項、地方公共団体については地方自治法第234条第1項です。
一般競争入札は原則として参加を広く認める方式ですが、実務上は参加資格要件の設定によって参加者を一定程度限定することが認められています。予算決算及び会計令第73条は次のように規定しています。
予算決算及び会計令
第七十三条 契約担当官等は、一般競争に付そうとする場合において、契約の性質又は目的により、当該競争を適正かつ合理的に行なうため特に必要があると認めるときは、各省各庁の長の定めるところにより、(入札参加)資格を有する者につき、さらに当該競争に参加する者に必要な資格を定め、その資格を有する者により当該競争を行なわせることができる。
ただし参加資格要件の設定は、競争性確保の観点から必要最小限にとどめることが求められます。過度に要件を絞り込んで参加者を限定することは、一般競争入札の趣旨に反し、外部からの検査や監査での指摘対象になり得ます。「実質的な指名競争入札化」と呼ばれるこの問題は、要件設定の合理性が常に問われる実務上の課題です。可能な限り等級制限せずに、資格さえ持っていれば参加できるとすることが理想です。
指名競争入札:認められる条件と政令の規定
指名競争入札の法的根拠は、国については会計法第29条の3第3項、第5項、および予算決算及び会計令第94条、地方公共団体については地方自治法第234条第2項および地方自治法施行令第167条です。
予算決算及び会計令
第九十四条 会計法第二十九条の三第五項の規定により指名競争に付することができる場合は、次に掲げる場合とする。
一 予定価格が八百万円を超えない工事又は製造をさせるとき。
二 予定価格が五百万円を超えない財産を買い入れるとき。
三 予定賃借料の年額又は総額が三百万円を超えない物件を借り入れるとき。
四 予定価格が二百万円を超えない財産を売り払うとき。
五 予定賃貸料の年額又は総額が百万円を超えない物件を貸し付けるとき。
六 工事又は製造の請負、財産の売買及び物件の貸借以外の契約でその予定価格が三百五十万円を超えないものをするとき。
2 随意契約によることができる場合においては、指名競争に付することを妨げない。
地方自治法施行令
第百六十七条 地方自治法第二百三十四条第二項の規定により指名競争入札によることができる場合は、次の各号に掲げる場合とする。
一 工事又は製造の請負、物件の売買その他の契約でその性質又は目的が一般競争入札に適しないものをするとき。
二 その性質又は目的により競争に加わるべき者の数が一般競争入札に付する必要がないと認められる程度に少数である契約をするとき。
三 一般競争入札に付することが不利と認められるとき。
地方自治法施行令第167条は指名競争入札に付することができる場合として、①その性質または目的が一般競争入札に適しないものをするとき、②その性質または目的により競争に加わるべき者の数が一般競争入札に付する必要がないほど少数であると認められるとき、③一般競争入札に付することが不利と認められるときの3条件を定めています。
実務上の解釈では「参加者が少数になると見込まれる場合」に該当するかどうかが論点になることが多く、少数であることの客観的根拠を調達担当者が記録・保管しておくことが重要です。多くの場合、参加者が少数と判断するのは困難であることから、一般競争入札を実施することになります。
随意契約:認められる6類型と金額基準
随意契約は、次の種類があります。この記事の解説では①の少額随意契約を解説します。
① 契約金額が少額な場合(予決令99)
② 落札者がいない場合(予決令99-2)
③ 競争できない、競争を許さない場合(予決令102-4-3)
④ 緊急の必要がある場合(予決令102-4-3)
⑤ 競争が不利になる場合(予決令102-4-4)
⑥ 契約内容を秘密にする必要がある場合(予決令99)
随意契約の法的根拠は最も詳細に規定されており、国については予算決算及び会計令第99条(一般の随意契約)および第99条の2(不落随意契約)、地方公共団体については地方自治法施行令第167条の2などが主に適用される根拠です。
第99条では少額随意契約について、契約の種類・金額によって基準を定めています。物品の買入れ等は300万円以下、工事または製造の請負は400万円以下です。調達の種類ごとに上限額が異なります。
予算決算及び会計令
第九十九条 会計法第二十九条の三第五項の規定により随意契約によることができる場合は、次に掲げる場合とする。
一 国の行為を秘密にする必要があるとき。
二 予定価格が四百万円を超えない工事又は製造をさせるとき。
三 予定価格が三百万円を超えない財産を買い入れるとき。
四 予定賃借料の年額又は総額が百五十万円を超えない物件を借り入れるとき。
五 予定価格が百万円を超えない財産を売り払うとき。
六 予定賃貸料の年額又は総額が五十万円を超えない物件を貸し付けるとき。
七 工事又は製造の請負、財産の売買及び物件の貸借以外の契約でその予定価格が二百万円を超えないものをするとき。
八 運送又は保管をさせるとき。
地方自治法施行令第167条の2第1項第1号は少額随意契約の基準として、都道府県及び指定都市は国と同様、市町村は国の半分の基準額として指定されています。
総合評価落札方式──品確法と会計法令の関係
総合評価落札方式の法的根拠は複数の法律にまたがります。公共工事については公共工事の品質確保の促進に関する法律(品確法)第3条第2項が総合評価落札方式の活用を促進し、会計法第29条の6第2項がその一般規定です。
公共工事の品質確保の促進に関する法律
第三条
2 公共工事の品質は、建設工事が、目的物が使用されて初めてその品質を確認できること、その品質が工事等(工事及び調査等をいう。以下同じ。)の受注者の技術的能力に負うところが大きいこと、個別の工事により条件が異なること等の特性を有することに鑑み、経済性に配慮しつつ価格以外の多様な要素をも考慮し、価格及び品質が総合的に優れた内容の契約がなされることにより、確保されなければならない。
会計法
第二十九条の六
② 国の所有に属する財産と国以外の者の所有する財産との交換に関する契約その他その性質又は目的から前項の規定により難い契約については、同項の規定にかかわらず、政令の定めるところにより、価格及びその他の条件が国にとつて最も有利なもの(同項ただし書の場合にあつては、次に有利なもの)をもつて申込みをした者を契約の相手方とすることができる。
工事以外の役務委託等については明示的な促進規定は少ないですが、会計法令の一般規定のもとで導入が拡大しています。評価項目・配分比率の設定は発注機関の裁量に委ねられており、恣意的な評価を防ぐため評価基準の事前公表が強く求められます。
予定価格の設定ルールと実務上の課題
予定価格の法的根拠と設定義務
予定価格の設定義務は、国については予算決算及び会計令に規定されています。
予算決算及び会計令
第七十九条 契約担当官等は、その競争入札に付する事項の価格(略)を当該事項に関する仕様書、設計書等によつて予定し、その予定価格を記載し、又は記録した書面をその内容が認知できない方法により、開札の際これを開札場所に置かなければならない。
「・・開札の際これを開札場所に置かなければならない。」という規定のとおり、予定価格の事前作成は義務です。開札後に遡及して設定することは許されず、作成は開札前に完了していなければなりません。
地方公共団体については各自治体が条例や規則で同じように定めています。
予定価格の積算にあたっては、取引の実例価格・需給の状況・履行の難易度・数量の多少・履行期間の長短などを考慮することが求められます。積算根拠の記録保存は会計検査院の検査対応上も重要です。
予算決算及び会計令
第八十条 予定価格は、競争入札に付する事項の価格の総額について定めなければならない。ただし、一定期間継続してする製造、修理、加工、売買、供給、使用等の契約の場合においては、単価についてその予定価格を定めることができる。
2 予定価格は、契約の目的となる物件又は役務について、取引の実例価格、需給の状況、履行の難易、数量の多寡、履行期間の長短等を考慮して適正に定めなければならない。
予定価格の公表:事前公表と事後公表の問題点
予定価格の公表に関しては、事前公表と事後公表の2方式があり、それぞれに長所と問題点があります。
事前公表は、入札前に予定価格を公開する方式です。参加者が予定価格を把握した上で入札できるため、予定価格超過による不落を防げるというメリットがあります。一方で参加事業者が予定価格ぎりぎりの金額に横並びになりやすく、競争が形骸化するという問題が指摘されてきました。また談合グループが予定価格を知った上で落札額を操作しやすくなるリスクもあります。
事後公表は、開札後に落札価格と同時に予定価格を公開する方式です。競争の実質を保てるというメリットがある一方で、入札参加者にとって価格の目安が不明確であり、予定価格超過による不落が生じやすいというデメリットがあります。
国の機関は原則として公表しない秘密扱いが多いです。1回限りの大規模入札では事後公表を採用することもあります。地方自治体では事前公表を採用している団体も一定数あります。地方自治体の場合、どちらの方式を選択するかは各団体の判断に委ねられており、方針の違いが実務に影響します。調達担当者は自団体の方針を正確に把握した上で入札公告を作成することが求められます。
最低制限価格制度と低入札価格調査制度
過度なダンピング(低価格入札)を防ぐための制度として、最低制限価格制度と低入札価格調査制度の2つがあります。両制度の法的根拠は、国については会計法第29条の6、地方公共団体については地方自治法施行令第167条の10です。
最低制限価格制度は、設定された価格を下回った入札を一律に失格とする仕組みです。計算が明確で恣意性が入り込まない点がメリットですが、最低制限価格ぎりぎりへの横並びが生じやすいというデメリットがあります。
低入札価格調査制度は、一定の水準を下回った入札に対して履行可能かどうかを個別調査し、履行不能と判断された場合にのみ失格とする仕組みです。ダンピングを機械的に排除せず個別判断できる反面、調査に時間と手間がかかります。
どちらの制度を採用するかは発注機関の判断ですが、国土交通省・総務省のガイドラインでは建設工事に対していずれかの制度の導入を推奨しており、多くの自治体が採用しています。
電子入札の制度的背景と現状
電子入札の法的根拠と推進政策
電子入札は、紙・窓口を前提とした従来の入札手続きをオンラインで完結させる仕組みです。法的根拠の面では、電子署名法(電子署名及び認証業務に関する法律)がオンライン手続きの電子署名に関する規定を整備し、情報通信技術活用法(情報通信技術を活用した行政の推進等に関する法律)がオンライン化の一般的根拠を提供しています。
政府は2001年に策定した「電子政府推進計画」以降、入札・調達手続きのオンライン化を継続的に推進してきました。現在は「デジタル社会の形成を図るための関係法律の整備に関する法律」(2021年)に基づく行政手続きのデジタル化の流れの中に電子入札も位置づけられています。
電子入札コアシステムとGビズIDの活用
国・都道府県・多くの市区町村の電子入札は「電子入札コアシステム」と呼ばれる共通基盤上で運用されています。このシステムは各発注機関が個別に開発するのではなく、共通システムを採用することで標準化・コスト削減を図った政策的な産物です。
電子入札への参加には従来ICカード(電子証明書)が必要でしたが、GビズID(デジタル庁が提供する法人向けデジタル認証システム)を活用した電子入札への移行が順次進められています。GビズIDは取得コストが低く、複数の行政手続きで共通利用できるため、事業者の負担軽減につながることが期待されています。
調達ポータル(国の電子調達システム)はGビズIDと連携しており、今後さらに電子入札との統合が深まる見通しです。ICカードしか対応していない自治体の電子入札システムも、GビズID対応への切り替えが段階的に進んでいます。
地方自治体の電子入札対応状況と格差
電子入札の普及状況は発注機関によって差があります。都道府県・政令指定都市・中核市の多くはすでに電子入札を導入済みですが、小規模な町村では紙入札のみまたは部分的な電子化にとどまっているケースがあります。
電子入札に対応していない自治体の案件に参加する場合は、入札書の持参・郵送など従来の手続きが必要になります。案件ごとに発注機関の対応状況を確認し、ICカード・GビズIDどちらの認証方式が要求されるかを事前に把握しておくことが実務上の注意点です。
電子入札・電子システムの問題点
私個人の意見になりますが、電子入札はデメリットが大きすぎます。従来の紙の入札へ戻すべきです。
国民の税金を使った入札では、すべての事業者が平等に参加できる制度にすべきです。現在の電子入札システムはITに詳しい人しか参加できません。パソコンの知識がなくとも、簡単に参加できる紙ベースの入札を官公庁の基本原則にしないのは大きな問題です。
また、電子入札システムは、維持費だけで莫大な税金を使います。しかもその税金が一部のIT企業へ流れています。入札については、IT化すべきではありません。
入札システムや契約システムが新たに導入され、そして、数年ですぐに改修され、そのたびに操作方法を新たに学び直す手間だけでも膨大な税金の無駄遣いです。さらに電子入札システムの導入は、会計法令を学ぶ機会を放棄してしまいます。会計法令に基づく手続きを行うべき職員が、根拠もわからず、パソコン画面のボタンをクリックしている現状は極めて危険です。
入札談合の法的規制:独占禁止法から刑事罰まで
独占禁止法による規制:不当な取引制限
入札談合は独占禁止法第3条が禁止する「不当な取引制限」に該当します。独占禁止法第2条第6項は不当な取引制限を「他の事業者と共同して対価を決定し、維持し、若しくは引き上げ、又は数量、技術、製品、設備若しくは取引の相手方を制限する等相互にその事業活動を拘束し、又は遂行することにより、公共の利益に反して、一定の取引分野における競争を実質的に制限すること」と定義しています。
談合が発覚した場合、公正取引委員会は排除措置命令(談合の停止を命じる行政処分)と課徴金納付命令(不当利得相当額の国庫納付を命じる行政処分)を発動できます。課徴金の額は原則として「実行期間中の対象商品・役務の売上額の10%」とされており(一部の場合は軽減・加算あり)、大規模な談合では数億〜数十億円に及ぶことがあります。
刑事罰については、独占禁止法第89条第1項で「5年以下の拘禁刑または500万円以下の罰金」を定めています。談合に関与した役職員個人と、所属する法人の双方が処罰の対象となり得ます。
入札談合等関与行為防止法:官製談合への規制
公務員が入札談合に関与する「官製談合」を防止するため、入札談合等関与行為の排除及び防止並びに職員による入札等の公正を害すべき行為の処罰に関する法律(入札談合等関与行為防止法、通称:官製談合防止法)が2003年に制定されました。
同法は、職員が入札談合等関与行為をおこなった場合の損害賠償責任(第4条)、内部調査・公正取引委員会への通知義務(第3条)、職員個人への刑事罰(5年以下の拘禁刑または250万円以下の罰金、第8条)を定めています。
発注機関の職員が談合を指示・示唆・情報漏洩などの方法で助長した場合、発注機関自体も損害賠償請求を受けるリスクがあります。調達担当者は特定の業者との不適切な接触を厳に慎む必要があります。
談合発覚後の実務上の影響
入札談合が発覚した場合、関与業者には入札参加停止処分(指名停止)が課されます。指名停止の期間中は当該発注機関の案件に参加できなくなります。指名停止期間は談合の規模・主導性・反省の有無などを考慮して決定されますが、数か月〜数年に及ぶことがあります。
また独占禁止法違反による課徴金納付後であっても、発注機関からの損害賠償請求(民法上の不法行為責任)は別途認められています。談合による経済的不利益を被った発注者が、落札価格と適正競争価格の差額相当の損害賠償を求めて訴訟を提起するケースも増加しています。
実務担当者が押さえるべきチェックポイント
入札公告の法的要件と記載事項
入札公告には法令が定める記載事項があります。予算決算及び会計令第75条が公告の記載事項を詳細に列挙しています。
予算決算及び会計令
第七十五条 前条の規定による公告(入札公告)は、次に掲げる事項についてするものとする。
一 競争入札に付する事項
二 競争に参加する者に必要な資格に関する事項
三 契約条項を示す場所
四 競争執行の場所及び日時
五 会計法第二十九条の四第一項の保証金(以下「入札保証金」という。)に関する事項
必須記載事項は、競争入札に付する事項・競争に参加する者に必要な資格・入札書の提出期限・開札の日時および場所・入札保証金に関する事項などです。記載漏れや誤記は入札公告の瑕疵につながり、手続きのやり直しが必要になる場合があります。
地方自治体の場合は地方自治法施行令第167条の6が公告の記載事項を規定しており、詳細は各自治体で定めています。
入札書類作成時の注意点:失格・無効のリスク
入札書類の作成に際しては、失格・無効のリスクとなる事項を事前にリストアップして確認することが重要です。
入札金額の記載方法(税込・税抜の区別)、代理人による入札の場合の委任状の提出、押印・署名の要否と方式、数字の訂正方法(訂正できない場合もある)──これらは仕様書・入札説明書に明記されていますが、読み飛ばしによるミスが頻発します。特に手書きで入札金額を記入するときは、桁区切りカンマに注意しましょう。入札会場で再度入札のときに手書きする場面では、緊張して桁を間違えてしまう人が実際にいます。入札金額の記載ミスは無効になります。(例:52,00,000円 → 入札金額の記載が不明確なため無効)
電子入札の場合は、提出ファイルの形式・容量制限・送信完了の確認方法も確認が必要です。提出期限を過ぎた入札書は受け付けられず、システム障害による遅延でも救済されない場合があります。提出は余裕を持って完了させることが鉄則です。
入札参加資格の要件(実績の有無・技術者の配置・認証取得の有無など)を満たしていない状態での入札は、開札後に失格となるだけでなく、虚偽の申請として参加停止処分の対象になるリスクがあります。
落札後の契約・履行管理と法的責任
落札後は速やかに契約書を締結します。契約書の内容は仕様書の要件・落札価格・履行期限・検査方法・支払い条件などを正確に反映したものでなければなりません。入札の場合は、事前に契約書の条文などを公開することが多いです。官公庁側で契約書を作成するので、落札者は内容を確認して押印するだけです。
契約の履行管理については、発注機関側では監督・検査の義務が生じます。会計法第29条の11では、請負契約については監督をしなければならないこと、すべての契約について給付の完了の確認検査(検収)を行わなければならないと定められています。納品物・成果物の検査は、すべての契約について発注者の受注者双方の義務です。検収なしに契約代金を支払うことはできません。
まとめ
入札制度は会計法・地方自治法という法律が「原則」として定めた公共調達の方式であり、一般競争入札を基本として、指名競争・随意契約は法令が定める例外的な要件を満たす場合にのみ採用が認められます。
実務担当者にとって重要な法的ポイントを整理すると、以下のとおりです。
調達方式の選択は条文に基づく法的判断であり、担当者の主観や慣行に依拠することは許されません。特に随意契約の適用にあたっては根拠条文と要件の充足、根拠資料を記録・保管することが不可欠です。
予定価格の事前作成は義務であり、開札後の遡及設定は認められません。積算の根拠書類を整備し、外部からの検査・監査に耐えられる状態を維持することが求められます。
電子入札・GビズIDへの対応は、デジタル化推進政策の中で継続的に変化しています。自機関のシステム対応状況と参加事業者への周知を定期的に確認する必要があります。
入札談合は独占禁止法・官製談合防止法の対象であり、関与した場合の課徴金・刑事罰・損害賠償リスクは極めて高いです。特定業者との不適切な接触を厳に避けることが担当者としての基本姿勢です。
公共調達の法的根拠を正確に理解し、条文と実務の両面から業務を遂行することが、信頼性の高い調達行政の基盤となります。
次の記事
前の記事
最初から読む
コメント