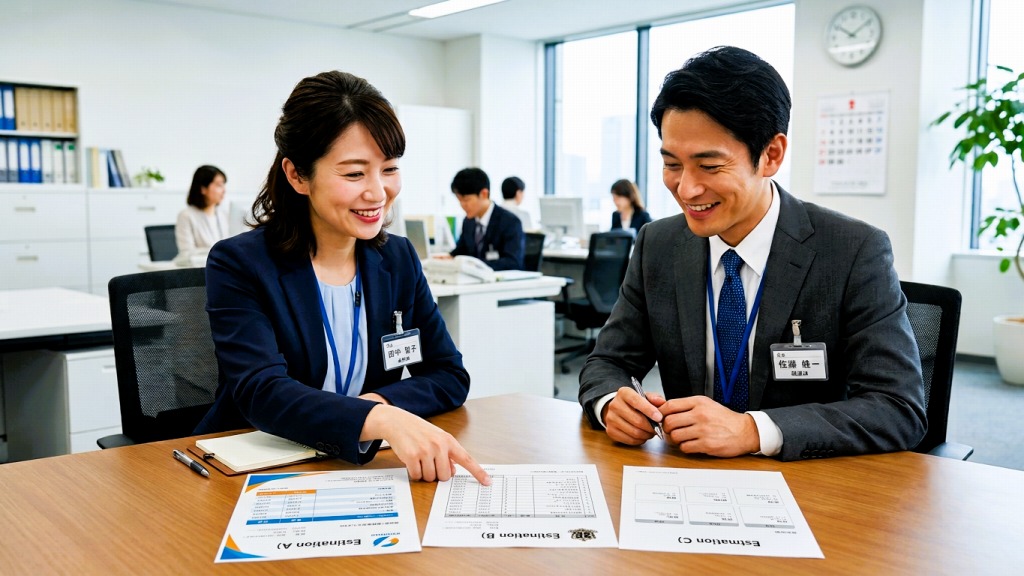
官公庁の会計実務において、見積もり合わせや随意契約の手続きを正確に理解し、会計法令を遵守することは極めて重要です。本記事では、官公庁の会計実務担当者に向けて、見積もり合わせの正しい手順や、随意契約を締結する際の判断基準、仕様書の作成方法、参考見積書と見積書の違いなどを網羅的に解説します。
官公庁の契約手続きは、国民の税金を適正に使用し、公平性と公正性を確保するために存在します。そのため、なんとなく過去の例を踏襲するのではなく、会計法令の根拠を理解し、正しい手続きを踏むことが不可欠です。この記事では、令和7年の法改正による基準額引き上げの最新情報や、違法な相見積を防ぐための注意点など、実務に直結するノウハウを詳しく紹介します。初めて契約担当になった方でも、この記事を読めば自信を持って実務を進めることができるようになります。
官公庁の見積もり合わせと随意契約の基礎知識
会計法令を守るための契約手続きの重要性
官公庁や公的組織では、国民から強制的に徴収した税金を運営財源としてさまざまな事業を実施しています。そのため、物品を購入したり業務を委託したりする際には、税金を適正かつ無駄なく使用することが求められます。契約担当者が自分の親族や仲の良い友人の経営する企業へ優先的に発注したり、恣意的な判断で不当に高い金額で契約を結んだりすることは絶対に許されません。こうした不正やえこひいきを防ぎ、公平性と公正性を保つために、法律や政令、条例などの会計法令が定められています。官公庁の契約手続きは、会計検査対策や内部監査対策という表面的な理由で行うものではありません。国民の貴重な財産を預かる立場として、会計法令を守るために厳格なルールに基づいて事務処理を進めることが、公的組織で働く者の基本姿勢です。
官公庁と民間企業における契約の違い
官公庁と民間企業では、契約に対する根本的な考え方が異なります。民間企業は自社の利益を追求する営利組織であり、自分たちの判断で取引先を自由に選び、得た利益を自由に使うことができます。一方、官公庁は利益を追求する組織ではありません。国会や議会で承認された予算の範囲内で事業を実施し、法令で定められたルールに従って契約を結ぶ必要があります。また、公務員は全体の奉仕者として特定の企業を優遇することなく、すべての企業に対して公平かつ誠実に接することが義務付けられています。契約の相手方を選ぶ際にも、民間企業のように担当者の裁量だけで決めることはできず、競争入札や見積もり合わせといった所定の手続きを経なければなりません。この本質的な違いを理解しておくことが、会計実務を担当するうえでの第一歩となります。
契約が成立するタイミングと民法の関係
官公庁と民間企業との取り引きも、基本的には私法上の契約に該当します。契約は、当事者間の合意によって成立します。具体的には、民間企業側からの「申込み」という意思表示に対して、官公庁側が「承諾」をしたときに契約が成立します。見積もり合わせの場合、民間企業が提出する見積書が「契約の申込み」にあたります。そして、見積書の内容を確認した官公庁の契約担当者が、この金額でお願いしますと正式に発注の意思を伝えた時点が「承諾」となり、契約が成立して双方に権利と義務が発生します。民法上は口頭の合意のみで契約が成立しますが、官公庁の契約では一定金額(国の場合250万円)を超える場合、契約書を作成し双方で記名押印しなければ契約が確定しないと会計法令で定められています。契約の相手方を決定したときに契約が部分的に成立し、契約書の取り交わしを終えたときに完全に契約が確定したことになります。契約の成立と確定の違いを意識しながら実務を進めることが大切です。
官公庁における契約方式の原則と例外
契約方式の原則である一般競争入札
官公庁が契約の相手方を選ぶ方法である契約方式には、大きく分けて一般競争入札、指名競争入札、随意契約の三つがあります。このうち、契約方式の原則とされているのが一般競争入札です。一般競争入札は、入札公告を広く公開して不特定多数の民間企業に申込みをさせ、価格競争によって最も有利な条件を提示した相手方と契約を結ぶ方式です。誰でも参加できる機会が公平に確保されており、市場原理に基づいた適正な価格で契約できるため、国民の税金を使う方法として最も理にかなっています。そのため、会計法や地方自治法などの根拠法令において、契約を締結する際は原則として一般競争入札に付さなければならないと定められています。
指名競争入札の概要とリスク
指名競争入札は、官公庁側があらかじめ一定の指名基準に基づいて10社程度の民間企業を選び、その選ばれた企業のみで価格競争を行わせる方式です。一般競争入札と手続きの流れはほとんど同じですが、入札公告を一般に公開しない点だけが異なります。この方式は、信頼できる企業に絞って入札を行えるという面がある一方で、後になってなぜその企業を選んだのかという指名基準が問題視されることが少なくありません。不特定多数の者を対象としていないため、公平性の観点から疑義を持たれやすく、特定の企業との癒着を疑われるリスクも存在します。業務効率化のメリットもあまりないため、実務上は可能な限り一般競争入札を採用することが推奨されます。
随意契約の種類と適用されるケース
一般競争入札が原則とはいえ、すべての契約で入札を実施すると手続きに数か月の時間がかかり、事務負担が膨大になってしまいます。そのため、例外として随意契約が認められています。随意契約にはいくつかの種類があります。最も多いのが、契約金額が少額である場合に業務効率化を目的として行われる少額随意契約です。次に、特許製品を購入する場合など、契約の相手方が一社に限定され価格競争が不可能な場合に適用される競争性がない随意契約があります。さらに、入札を実施したものの落札者がいなかった場合に行われる不落随意契約や、災害時などに緊急を要する場合の緊急随意契約、契約内容を公開できない場合の秘密随意契約などがあります。いずれの場合も、会計法令で定められた条件を満たしていることを客観的に証明する必要があります。
令和7年4月1日施行の契約基準額引き上げについて
少額随意契約を適用できる上限額は、法令や規則によって契約の種類ごとに定められています。令和7年4月1日に施行された予算決算及び会計令や地方自治法施行令の一部改正により、随意契約によることができる基準額が大幅に引き上げられました。国の基準では、物品の購入契約の上限額が従来の160万円から300万円以下に、工事や製造の契約が250万円から400万円以下に、役務契約が100万円から200万円以下に引き上げられています。都道府県や指定都市もこれに準じた金額となっており、市町村の場合は、物品購入契約が150万円以下、工事契約が200万円以下、役務契約が100万円以下などと設定されています。この基準額の引き上げにより、より多くの契約で見積もり合わせによる少額随意契約が可能となり、業務の効率化が期待できるようになりました。
官公庁の見積もり合わせと相見積の違いと注意点
見積もり合わせの正しい意味と目的
少額随意契約を行う際に、契約金額の妥当性を判断し、最も有利な相手方を選ぶための手続きが「見積もり合わせ」です。これは一般競争入札における入札と開札に相当する重要なプロセスです。見積もり合わせでは、官公庁の契約担当者が公平性に配慮しつつ、あらかじめ3社の民間企業に仕様書を提示して見積書の提出を依頼します。各社から提出された見積書を並べて比較検討し、最も安価な金額を提示した企業を契約の相手方として決定します。これにより、入札手続きを省略しながらも一定の価格競争の原理を取り入れ、税金を適正に使用することが可能となります。
違法な相見積に注意すべき理由
複数の見積書を揃えることを日常的な言葉で「相見積」と呼ぶことがありますが、官公庁の契約実務においてこの表現を使う場合は注意が必要です。違法な相見積とは、官公庁の担当者が最初から特定の企業を契約の相手方に決めておき、その企業に対して他社の高い見積書を一緒に提出するよう依頼する行為を指します。これは価格競争を装って書類の体裁だけを整えるものであり、実質的な官製談合と同じです。誰が見積書を取り寄せたかが重要であり、契約担当者が直接各社に依頼して比較するのが正しい見積もり合わせです。業者に他社の見積書を用意させるような相見積は、法令違反となる危険性が高いため、実務上は見積もり合わせという正しい表現と手続きを徹底する必要があります。
競争性がない随意契約と不落随契の取り扱い
見積もり合わせを実施しようとしても、特殊な製品や特許技術に関連する契約など、対応できる企業が1社しか存在しない場合は価格競争ができません。このような場合は、「競争性がない随意契約」として手続きを行います。なぜ1社しか選べないのかを客観的な資料に基づいて説明する随意契約理由書や業者選定理由書を作成し、決裁書類に添付することが必須です。また、一般競争入札を実施して開札した結果、予定価格の範囲内に収まる入札がなく、入札が不調となった場合には、最安値を提示した企業と個別に価格交渉を行い、予定価格以内に収まれば不落随意契約を締結することができます。不落随契の交渉では、相手方に持ち帰って検討してもらうなど、丁寧な対応が求められます。
見積もり合わせを成功させる仕様書の作成方法
仕様書の役割と公平性の確保
見積もり合わせを実施するためには、官公庁側がどのような物品やサービスを求めているのかを具体的に記載した仕様書を作成しなければなりません。仕様書がなければ、民間企業は前提条件がわからず適正な見積金額を積算できないため、価格の比較が不可能になります。仕様書を作成する上で最も重要なのは、特定の企業やメーカーの製品だけが該当するような偏った記載を避け、複数の企業が見積もりに参加できるように競争性を確保することです。また、誰が読んでも誤解が生じないよう、法律のような難解な表現は避け、わかりやすい言葉で記述することが求められます。
見積書を依頼するときの仕様書の書き方
物品の購入契約における仕様書には、調達する物品の名称、性能や規格、数量、納入期限、納入場所、搬入と設置の方法、無償保証期間、代金の支払条件などを記載します。性能を指定する際には、可能な限り数値を明記し、〇〇以上や〇〇以下といった許容範囲を設けることで複数の製品が該当するようにします。やむを得ず特定のメーカーや型式を例示品として記載する場合は、なるべく同等品も認める旨を明記し、競争を排除しないように配慮します。
同等品を認める場合には、性能の許容範囲を数値で明確に示します。そして例示品以外で参加してきた場合には、同等品かどうかを判断する技術審査委員会を開催することになります。かなり複雑な手続きになるので高額な契約の場合のみ同等品を認めるようにした方が良いです。
また、本体だけでなく、稼働に必要なケーブル類やソフトウェアのインストール作業、梱包材の撤去作業なども仕様書に含めておかないと、後になって別途費用が発生する原因となるため注意が必要です。
仕様書の記載漏れを防ぐポイントと修正時の対応
初めて扱う契約などで仕様書を作成する際は、事前にカタログを集めたり、契約実績のある専門会社から一般的な手法についてヒアリングを行ったりして、記載漏れを防ぐ工夫が必要です。作成した仕様書は、必ず自分以外の第三者にチェックしてもらい、見落としがないか確認します。もし見積もり合わせの途中で仕様書の記載漏れや誤りが判明した場合は、すぐに見積書の提出を依頼したすべての企業に対して、修正内容を公平に通知しなければなりません。修正によって見積金額の積算に時間がかかるようであれば、提出期限を延長するなどの柔軟な対応も必要になります。
参考見積書と見積書の違いと正しい依頼手順
参考見積書とは何か
官公庁の日常業務では、契約手続き以外でも見積書という名称の書類を扱うことが多くあります。予算要求の根拠資料とするためや、契約方式を判断するための予定金額を把握するため、あるいは予定価格を作成する際の直近の取引価格を調査するために取り寄せます。これらの目的で使用する見積書は、実際の契約の申込みを前提としていないため、参考見積書と呼ばれます。参考見積書は、いつでも誰にでも販売できる一般的な取引価格であり、契約を前提とした場合のような思い切った値引きは含まれていないのが通常です。
参考見積書の依頼方法と電話やメールの文例
参考見積書を依頼する際は、まだ契約手続きを始める段階ではないことを明確に伝える必要があります。初めて依頼する企業には、まず電話で挨拶をし、おおよその金額を把握したいので参考として提出してほしい旨を丁寧に説明します。了承を得た後に、メール等で依頼文と簡単な仕様を送付します。依頼文には、現在計画中の案件であり予算確保の段階であること、通常の取引価格で作成してほしいこと、正式な契約手続きの際には改めて見積書を依頼すること、そして一般競争入札になる可能性もあることを明記しておきます。これにより、相手方が正式な発注と勘違いして準備を進めてしまうトラブルを防ぐことができます。
詳細はこちらの記事をご覧ください。
見積書とは何か
少額随意契約などの正式な契約手続きにおいて、相手方を決定するために取り寄せるのが見積書です。この見積書は、民法で定められた「契約の申込み」の意思表示となる重要な法的書類です。官公庁の契約担当者が提出された見積書の内容と金額を確認し、最も有利な金額を提示した企業に対して正式に発注の意思を伝えることで、契約が成立します。見積書には、発行年月日、宛名、会社名と所在地、代表者の役職と氏名、社印と代表者印の押印、消費税額を明確にした金額の内訳が記載されている必要があります。
見積書の依頼方法と仕様書の提示
見積もり合わせを実施するために見積書の提出を依頼する行為は、「契約の申込みの誘因」にあたります。依頼する企業には、必ず仕様書を添付し、前提条件を明確にします。メールや文書で依頼する際には、他の複数社にも同時に依頼しており、最も有利な金額を提示した企業と契約を締結する予定であることを明記します。これにより、各社は競争を意識して限界まで値引きをした適正な見積金額を提示してくれます。依頼文の送信日時は不公平が生じないよう全社で同じ時間帯にし、見積書の提出期限は経費の積算に必要な日数を考慮して、少なくとも1週間以上の余裕を持たせて設定します。
詳細はこちらの記事をご覧ください。
参考見積書を見積書として使う場合の内部処理
参考見積書を取り寄せた直後に正式な契約手続きへ移行する場合、企業側から「以前提出した参考見積書と全く同額になるため、そのまま正式な見積書として扱ってほしい」と要望されることがあります。参考見積書は契約の申込みを前提としていないため、本来はそのまま使用できませんが、相手方からの明確な意思表示があれば内部処理で対応することが可能です。具体的には、提出されている参考見積書の本紙から参考の文字を消して正式な見積書とし、そのコピーをとってコピー側に参考と付記して参考見積書として保管します。このような処理をスムーズに行うためにも、参考見積書を受け取った際には、参考の文字は鉛筆で付記しておくのが実務上のコツです。
官公庁における見積もり合わせの具体的な実施手順
契約方式の判断手順と予定価格の作成
契約手続きを始める際には、まず参考見積書の総額をもとに、少額随意契約の基準額の範囲内に収まるかどうかを確認し、契約方式を決定します。基準額以内であれば「見積もり合わせ」を実施します。また、一定金額以上(100万円などが多いです。組織によって変わります。)の契約では、契約金額が適正であることを示すために予定価格調書を作成する必要があります。予定価格調書は、参考見積書の金額や過去の取引実例価格などを調査し、適正な価格として設定します。随意契約の場合、予定価格は契約金額の妥当性を証明する基準となりますが、入札の場合とは異なり、必ずしも落札の上限価格としての厳しい制限を受けるわけではありません。しかし実務上は、予定価格の範囲内で契約を結ぶことが適正とされます。
見積もり合わせの実施と結果判定
提出期限が過ぎて各社の見積書が揃ったら、内容の比較検討を行います。不正や漏洩を防ぐため、見積書の保管は厚手の封筒に入れるなど、外部から見えないようにします。見積金額の比較は必ず担当者と上司など複数の目で行います。見積書に日付や代表者印などの必須項目が記載されているかを確認し、仕様書で求めた要件を満たしているかチェックします。金額を比較する際は、課税事業者と免税事業者で不公平が生じないよう、消費税を除いた本体価格で比較するのがルールです。机の上に各社の見積書を並べ、最も安い金額を提示した企業を契約の相手方として選定します。このとき、結果が確定するまでは絶対に他社の見積金額や社名を外部に漏らしてはいけません。
見積もり合わせが同額や予定価格を超えた場合の対応
見積もり合わせの結果、最も有利な見積金額を提示した企業が複数あり、金額が同額だった場合は、その同額となった企業に対して再度見積書の提出を依頼して値引きを求めます。それでも再び同額となった場合は、くじ引きなどの公平な方法で契約の相手方を決定します。また、提出されたすべての見積金額が官公庁側で作成した予定価格を上回ってしまった場合は、最初の最安値を上限として再度見積もり合わせを実施します。それでも予定価格に収まらない場合は、予定価格の設定自体が厳しすぎた可能性があるため、仕様や予定価格の見直しを行う必要があります。
合格と不合格の通知を行う順番と文例
見積もり合わせの結果、契約の相手方が決定したら各社へ結果を通知します。このとき重要なのは連絡する順番です。万が一のクレームや再見積もりの要求といったトラブルに対応するため、必ず不合格となった企業から先に連絡し、最後に合格した企業へ契約手続きに進む旨を連絡します。不合格の通知では、他社と契約することになった旨を丁寧にお礼とともに伝えます。合格の通知では、見積もり合わせの結果、貴社と契約を締結することになったため納品準備を進めてほしい旨を伝え、今後の具体的な契約手続きの打合せへと移行します。
見積もり合わせ後の契約手続きと代金支払い
契約書と請書の違いと取り交わし方法
契約の相手方が決定した後、契約金額に応じて契約書または請書を取り交わします。国の基準では250万円を超える契約で契約書の作成が義務付けられており、地方自治体でもそれぞれの規則で基準額が設定されています。契約書は双方の権利と義務を定め、違反時の違約金など法的な強制力を持つ書類です。一方、契約書の作成を省略できる少額の契約では、相手方から契約内容を遵守する旨の請書を提出してもらいます。請書は一方的な誓約書であるため、正式な発注の意思表示を明確に行い、双方で納入期限などをしっかり確認しておく必要があります。契約書を取り交わす場合の押印は、改ざんを防止し税金を安全に使用するため、必ず民間企業側が先に押印し、官公庁側が最後に内容を確認してから公印を押す順番を守らなければなりません。
給付の完了の確認検査と検査調書の役割
物品が納品されたり業務が完了したりした際には、契約内容が約束どおりに履行されたかを確認する検収作業が必須です。この検収は給付の完了の確認検査と呼ばれます。検収は必ず契約の相手方を立ち会わせ、納品書や完了通知書と現物を照らし合わせて数量や性能を確認します。立ち会いを省いてしまうと、万一不具合や数量不足があった場合に責任の所在が不明確になり、トラブルの原因となります。契約金額が200万円を超えるような一定以上の規模の契約では、検査が完了した証として正式な検査調書を作成します。少額の契約で検査調書を省略する場合でも、納品書の余白に検収完了の日付と担当者の署名を行うことで、適正に検収を実施した記録を残します。
請求書による代金の支払いと遅延防止法
検収が完了し、契約内容が正しく履行されたことが確認できたら、民間企業から請求書を提出してもらい代金の支払い手続きに進みます。官公庁の支払いは、政府契約の支払遅延防止等に関する法律により厳格なルールが定められています。この法律は国だけでなく地方自治体にも適用されます。適法な請求権限を持つ代表者名で作成された請求書を受理した日から、工事代金については40日以内、物品の購入や役務などその他の契約代金については30日以内に支払いを完了しなければなりません。この期限に遅れると遅延利息が発生してしまうため、請求書の受理日を正確に記録し、速やかに支払処理を行うことが求められます。
単年度予算と会計年度所属区分の注意点
官公庁の予算は原則として4月1日から翌年の3月31日までを一つの区切りとする単年度予算です。そのため、年度末から新年度にかけての支払い手続きでは、歳出の会計年度所属区分に十分注意する必要があります。物品の購入契約や役務契約などでは、納品日ではなく官公庁側が検収を完了した日で会計年度が区分されます。例えば、納品日が3月31日であっても、検収日が4月1日になってしまえば新年度の予算から支払わなければならず、旧年度の予算を使うことができなくなります。このような事態を防ぐため、年度末に納品が集中するような納入期限の設定は避け、3月下旬には納品と検収を終えられるよう余裕を持ったスケジュールで契約を結ぶことが実務上の鉄則です。


コメント